Domain kindertennisschlaeger.de kaufen?
Wir ziehen mit dem Projekt
kindertennisschlaeger.de um.
Sind Sie am Kauf der Domain
kindertennisschlaeger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kindertennisschlaeger.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Bewegung, Spiel und Sport im Kindesalter, Fachbücher von Miriam Seyda, Jürgen SchwierSowohl der Grundschulsport als auch das organisierte und informelle Sporttreiben im Kindesalter sind in den letzten zwei Jahrzehnten mit neuartigen Herausforderungen konfrontiert und von Wandlungsprozessen erfasst worden. Neben der Berücksichtigung heterogener Lernvoraussetzungen der Schüler im Fach Sport hat nicht zuletzt die Etablierung des Ganztagsunterrichts in der Grundschule eine massive Ausweitung der Kooperationen mit Sportvereinen sowie Trägern der offenen Kinder- und Jugendarbeit begünstigt. Die Beiträger diskutieren zentrale Entwicklungslinien und Zukunftsaufgaben des Grundschulsports sowie des organisierten und informellen Kindersports.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauser, Bernhard: Spiel in Kindheit und JugendSpiel in Kindheit und Jugend , Der natürliche Modus des Lernens , Handwerkzeuge > Werkzeuge , Erscheinungsjahr: 20211122, Produktform: Kartoniert, Autoren: Hauser, Bernhard, Seitenzahl/Blattzahl: 415, Keyword: Auszählverse; Bewegungsspiele; Computerspiele; Digitale Spiele; Eltern-Kind-Spiel; Entwicklungspsychologie; Freies Spiel; Frühkindliche Bildung studieren; Frühkindliche Entwicklung; Frühkindliche Pädagogik; Games; Gesellschaftsspiele; Grundschulalter; Jugend; Kindergarten; Kindheit; Lehrbuch; Lernen; Peergroups; Psychologie; Pädagogik; Pädagogik studieren; Pädagogische Psychologie; Rollenspiele; Shooter-Games; Shooter-Spiele; Spiel; Spiele in der Entwicklung von Kindern; Spielplatz; Sport; Sportspiele; Vorschule; Wettbewerb, Fachschema: Pädagogik~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Bildungssystem~Bildungswesen, Fachkategorie: Bildungssysteme und -strukturen, Warengruppe: TB/Erziehung/Bildung/Allgemeines /Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 148, Höhe: 27, Gewicht: 552, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
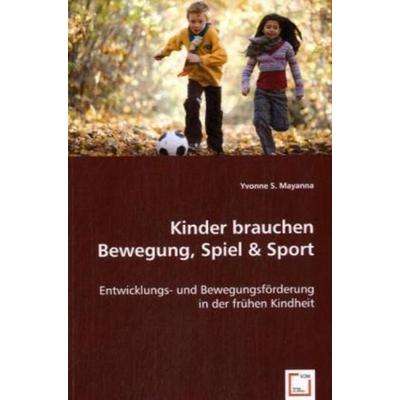
Mayanna, Y: Kinder brauchen Bewegung, Spiel & Sport, Taschenbuch von Yvonne S. Mayanna, VDM, 978-3-8364-5058-4Mayanna, Y: Kinder Brauchen Bewegung, Spiel & Sport, Taschenbuch Von Yvonne S. Mayanna, Vdm, 978-3-8364-5058-4, Seitenanzahl: 13659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Springer Soziale Gerechtigkeit für Kinder in Bewegung, Spiel und Sport (Deutsch, Softcover, Dominik Edelhoff) (60950325)Springer Soziale Gerechtigkeit für Kinder in Bewegung, Spiel und Sport (Deutsch, Softcover, Dominik Edelhoff) (60950325)89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würfelwelt Einlegescheiben Spiel und BewegungWürfelwelt Ergänzungs-Set Spiel und Bewegung: Neue Seiten für den Würfelwelt Würfel. Das Ergänzungs-Set Spiel und Bewegung von Würfelwelt bietet viele Spiel- und Bewegungsmöglichkeiten für Ihre Würfelwelt Würfel. Das Set enthält 3 Einlegescheiben-Sets aus unterschiedlichen Bewegungsthemen. Sie brauchen lediglich die Einlegescheiben auszutauschen. Die Kinder gestalten die Übungen durch den Würfel aktiv mit, was die Motivation zusätzlich steigert. Themen: - Turnübungen für Kinder: 24 Einlegescheiben und Anleitung. - Tiere in Bewegung: 24 Tiere, deren Bewegungen die Kinder pantomimisch und durch Geräusche darstellen müssen. 24 Einlegescheiben und Anleitung. - Beweglich und stabil durch 30 Faszienübungen: 30 kindgerechte Übungen, ohne Hilfsmittel und Vorbereitung durchführbar. 30 Einlegescheiben, Anleitung und Joker.53,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung, Spiel und Sport im Kindesalter, Fachbücher von Miriam Seyda, Jürgen SchwierSowohl der Grundschulsport als auch das organisierte und informelle Sporttreiben im Kindesalter sind in den letzten zwei Jahrzehnten mit neuartigen Herausforderungen konfrontiert und von Wandlungsprozessen erfasst worden. Neben der Berücksichtigung heterogener Lernvoraussetzungen der Schüler im Fach Sport hat nicht zuletzt die Etablierung des Ganztagsunterrichts in der Grundschule eine massive Ausweitung der Kooperationen mit Sportvereinen sowie Trägern der offenen Kinder- und Jugendarbeit begünstigt. Die Beiträger diskutieren zentrale Entwicklungslinien und Zukunftsaufgaben des Grundschulsports sowie des organisierten und informellen Kindersports.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauser, Bernhard: Spiel in Kindheit und JugendSpiel in Kindheit und Jugend , Der natürliche Modus des Lernens , Handwerkzeuge > Werkzeuge , Erscheinungsjahr: 20211122, Produktform: Kartoniert, Autoren: Hauser, Bernhard, Seitenzahl/Blattzahl: 415, Keyword: Auszählverse; Bewegungsspiele; Computerspiele; Digitale Spiele; Eltern-Kind-Spiel; Entwicklungspsychologie; Freies Spiel; Frühkindliche Bildung studieren; Frühkindliche Entwicklung; Frühkindliche Pädagogik; Games; Gesellschaftsspiele; Grundschulalter; Jugend; Kindergarten; Kindheit; Lehrbuch; Lernen; Peergroups; Psychologie; Pädagogik; Pädagogik studieren; Pädagogische Psychologie; Rollenspiele; Shooter-Games; Shooter-Spiele; Spiel; Spiele in der Entwicklung von Kindern; Spielplatz; Sport; Sportspiele; Vorschule; Wettbewerb, Fachschema: Pädagogik~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Bildungssystem~Bildungswesen, Fachkategorie: Bildungssysteme und -strukturen, Warengruppe: TB/Erziehung/Bildung/Allgemeines /Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 148, Höhe: 27, Gewicht: 552, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Mayanna, Y: Kinder brauchen Bewegung, Spiel & Sport, Taschenbuch von Yvonne S. Mayanna, VDM, 978-3-8364-5058-4Mayanna, Y: Kinder Brauchen Bewegung, Spiel & Sport, Taschenbuch Von Yvonne S. Mayanna, Vdm, 978-3-8364-5058-4, Seitenanzahl: 13659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PRO TOUCH Kinder Tennisschläger Ki.-Tennis-Schläger Ace II J 25, Größe 0 in Schwarz SchwarzDieser besaitete 25-Zoll-Kinder-Tennisschläger aus Aluminium ist die ideale Wahl für junge Einsteiger und fortgeschrittene Nachwuchsspieler. Das leichte Aluminium sorgt für eine optimale Handhabung und Kontrolle, sodass Kinder ihre Technik spielerisch verbessern können. Dank der kindgerechten Größe und des robusten Rahmens ist der Schläger besonders langlebig und perfekt für Training und Freizeit geeignet.18,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
PRO TOUCH Kinder Tennisschläger Ki.-Tennis-Schläger Ace II J 21, Größe 000 in Schwarz SchwarzKinder-Tennisschläger – Leicht und perfekt für den Einstieg. Dieser besaitete Tennisschläger mit einer Länge von 21 Zoll ist ideal für junge Spieler, die ihre ersten Schritte auf dem Tennisplatz machen. Der robuste Aluminiumrahmen sorgt für ein leichtes Handling und hohe Stabilität.15,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.